Eröffnung der Buchhaltung (STWEG)
Beim Speichern einer neuen Liegenschaft wird automatisch die Buchhaltung eröffnet. Als Startdatum wird das Datum Start der Verwaltung, das auf der Liegenschaft definiert ist, verwendet. Das System erlaubt Buchungen ab diesem Datum sofort und nimmt für alle Konten ein Startsaldo von 0 an.
Für die erste offene Buchhaltungsperiode können Startsaldi gesetzt werden. Navigieren Sie zur Buchhaltung der Liegenschaft und klicken Sie den Link Eröffnungssaldi setzten.
Dafür verwenden Sie am besten das EBK - Eröffnungsbilanzkonto.
Das Eröffnungsbilanzkonto (EBK) ist ein technisches Konto in der Buchhaltung. Es wird verwendet, um die Anfangsbestände eines neuen Geschäftsjahres aus der Schlussbilanz des Vorjahres zu übernehmen.
Es gibt grundsätzlich zwei Varianten, wie Sie die Eröffnungsbilanz erfassen können.
Variante 1:
Sie tragen die Eröffnungssaldis in die Felder ein. Dabei muss die Aktiv- und Passivseite immer im Ausgleich stehen. D.h. für die Konten, bei denen sich der Eröffnungssaldo nicht direkt einsetzen lässt, verwenden Sie das Konto 2099 Eröffnungsbilanzkonto, in dem Sie den Saldo dieser Konten kumuliert da eintragen.
Wenn alle Salden eingetragen sind, drücken Sie speichern.
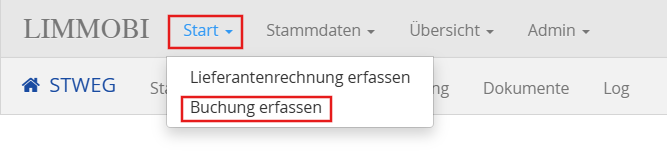
Sofern Sie einen Saldo ins EBK Konto eingetragen haben, muss dieser nun noch mit manuellen Buchungen auf die betreffenden Konten verteilt werden, damit das EBK-Konto wieder auf 0 ist. Um die manuelle Buchungen vornzunehmen gehen Sie auf Start - Buchung erfassen. Erfassen Sie die Buchungen mit dem Verwaltungsstartdatum.
Variante 2:
Anstatt die Salden in die Felder einzutragen, können Sie auch manuelle Buchungen für die Eröffnung vornehmen. Das Gegenkonto ist dabei immer das Eröffnungsbilanzkonto (EBK), welches am Ende den Saldo 0 ergeben muss. Einfachshalber empfehlen wir die Variante 1.
Beispiel:
10'000.- Bank / EBK
4'500.- Transitorische Aktiven / EBK
900.- EBK / Eigentümersaldo + Vertragsnummer
1'500.- EBK / Eigentümersaldo + Vertragsnummer
12'100.- EBK / Erneuerungsfonds
Für die erste offene Buchhaltungsperiode können Startsaldi gesetzt werden. Navigieren Sie zur Buchhaltung der Liegenschaft und klicken Sie den Link Eröffnungssaldi setzten.
Dafür verwenden Sie am besten das EBK - Eröffnungsbilanzkonto.
Das Eröffnungsbilanzkonto (EBK) ist ein technisches Konto in der Buchhaltung. Es wird verwendet, um die Anfangsbestände eines neuen Geschäftsjahres aus der Schlussbilanz des Vorjahres zu übernehmen.
Es gibt grundsätzlich zwei Varianten, wie Sie die Eröffnungsbilanz erfassen können.
Variante 1:
Sie tragen die Eröffnungssaldis in die Felder ein. Dabei muss die Aktiv- und Passivseite immer im Ausgleich stehen. D.h. für die Konten, bei denen sich der Eröffnungssaldo nicht direkt einsetzen lässt, verwenden Sie das Konto 2099 Eröffnungsbilanzkonto, in dem Sie den Saldo dieser Konten kumuliert da eintragen.
Wenn alle Salden eingetragen sind, drücken Sie speichern.
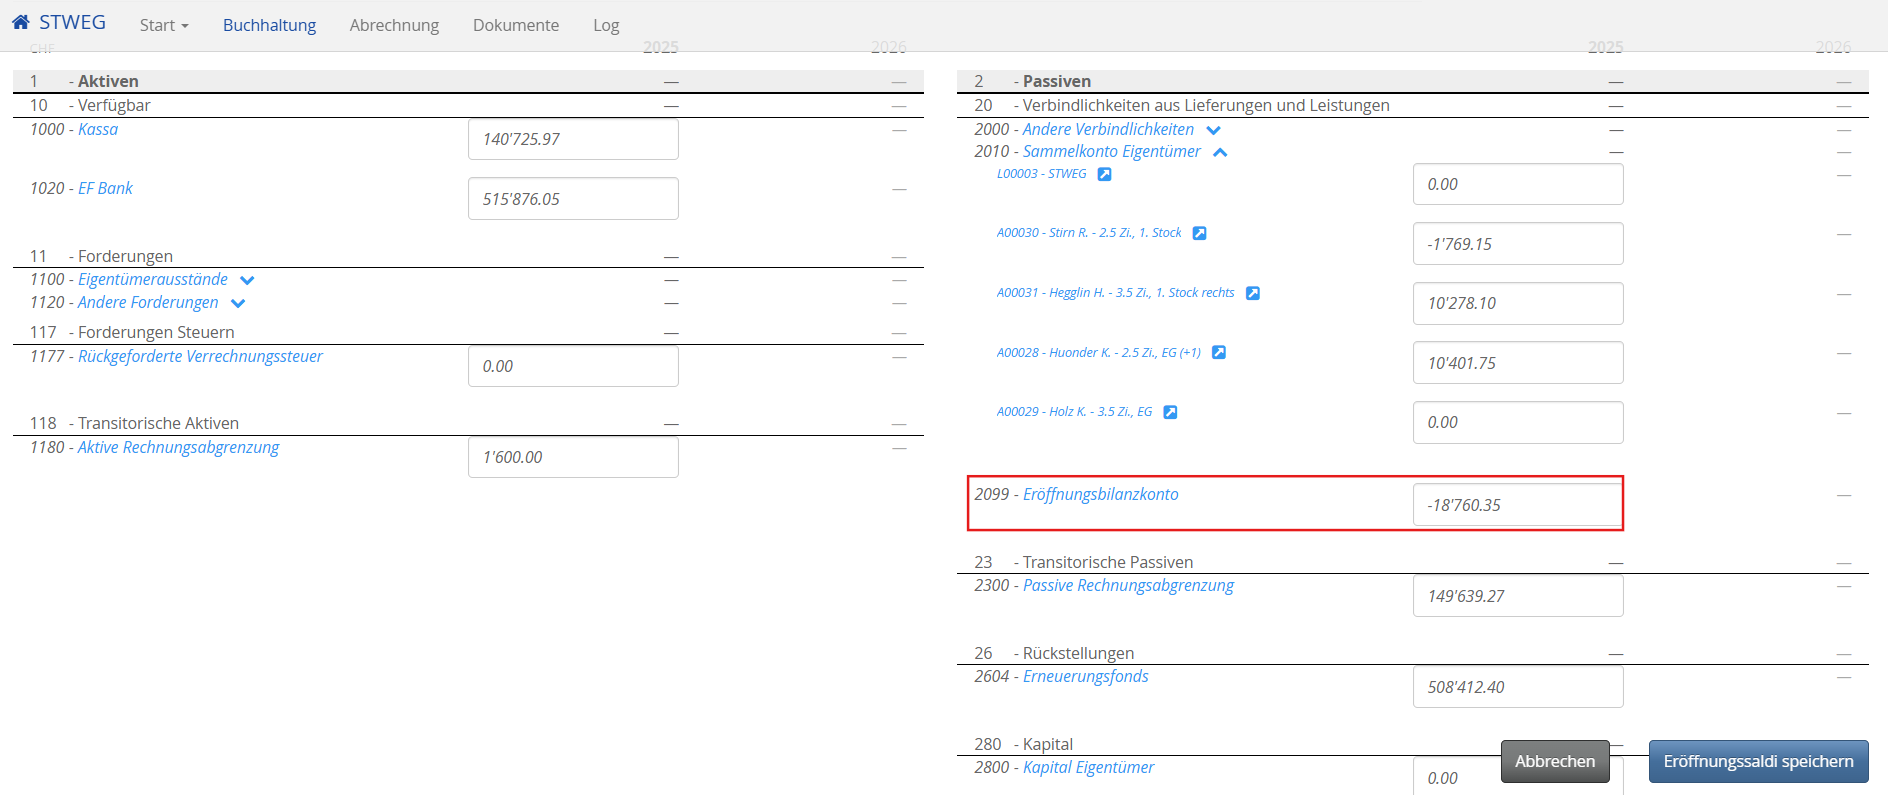
Sofern Sie einen Saldo ins EBK Konto eingetragen haben, muss dieser nun noch mit manuellen Buchungen auf die betreffenden Konten verteilt werden, damit das EBK-Konto wieder auf 0 ist. Um die manuelle Buchungen vornzunehmen gehen Sie auf Start - Buchung erfassen. Erfassen Sie die Buchungen mit dem Verwaltungsstartdatum.
Variante 2:
Anstatt die Salden in die Felder einzutragen, können Sie auch manuelle Buchungen für die Eröffnung vornehmen. Das Gegenkonto ist dabei immer das Eröffnungsbilanzkonto (EBK), welches am Ende den Saldo 0 ergeben muss. Einfachshalber empfehlen wir die Variante 1.
Beispiel:
10'000.- Bank / EBK
4'500.- Transitorische Aktiven / EBK
900.- EBK / Eigentümersaldo + Vertragsnummer
1'500.- EBK / Eigentümersaldo + Vertragsnummer
12'100.- EBK / Erneuerungsfonds
Service d'assistance aux clients par UserEcho