Beispielkonfiguration: Zwei Häuser mit gemeinsamer Heizung und Tiefgarage
Ausgangslage der Beispielabrechnung
Diese Beispielabrechnung zeigt, wie sich die Nebenkosten einer Liegenschaft mit zwei Häusern und einer Tiefgarage in LIMMOBI korrekt abgrenzen lassen. Die Heizkosten werden auf die Mieter beider Häuser verteilt. Die Wasserkosten werden separat pro Haus abgerechnet. Kosten für Allgemeinstrom und Reinigung der Tiefgarage werden nur den Mietern mit einem Parkplatz zugewiesen. Dafür werden in LIMMOBI die Funktionen Gebäude und Abschnitte verwendet.Die Liegenschaft besteht aus folgenden Teilen:
- Haus A
- Haus B
- Tiefgarage
Haus A und Haus B werden über eine gemeinsame Ölheizung beheizt. Die Gemeinde stellt für die beiden Häuser separate Wasserrechnungen aus. Für die Parkplätze in der Tiefgarage fallen zudem Kosten für Allgemeinstrom und Reinigung an.
| Kostenart | Zuordnung in LIMMOBI | Verteilung |
| Heizkosten | Gebäude «Liegenschaft» | Auf die Mieteinheiten von Haus A und Haus B |
| Wasserkosten Haus A | Gebäude «Haus A» | Nur auf die Mieteinheiten von Haus A |
| Wasserkosten Haus B | Gebäude «Haus B» | Nur auf die Mieteinheiten von Haus B |
| Allgemeinstrom Tiefgarage | Abschnitt «Kosten Tiefgarage» | Auf die vermieteten Parkplätze |
| Reinigung der Tiefgarage | Abschnitt «Kosten Tiefgarage» | Auf die vermieteten Parkplätze |
Das beiliegende PDF zeigt die resultierende Abrechnung für einen Mieter von Haus A.
Demo_2MFH_AEH_HKNK-Abrechnung.pdf
Kosten nach Gebäude abgrenzen
Mit dem Konzept Gebäude werden Kosten einem bestimmten Gebäude oder der gesamten Liegenschaft zugeordnet.
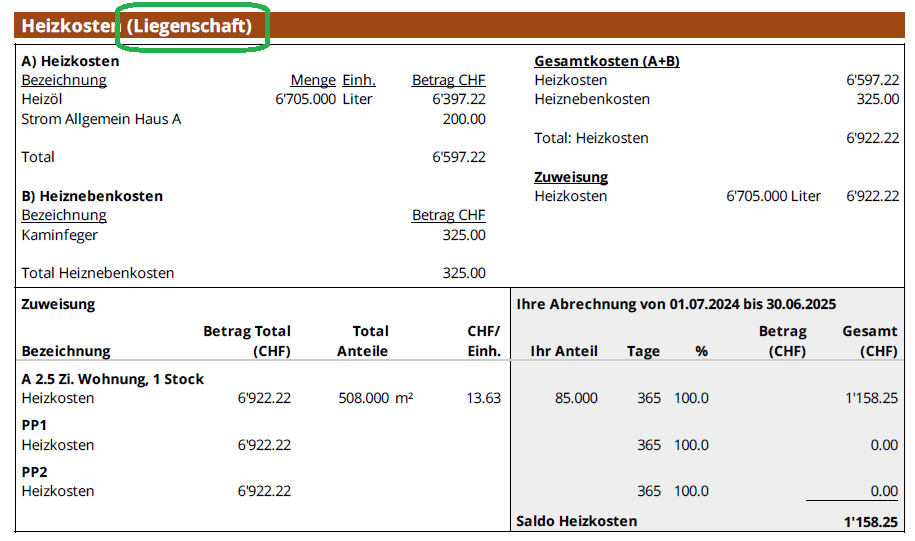
Im Beispiel werden die Heizkosten anteilsmässig auf alle Mieter der Liegenschaft verteilt.
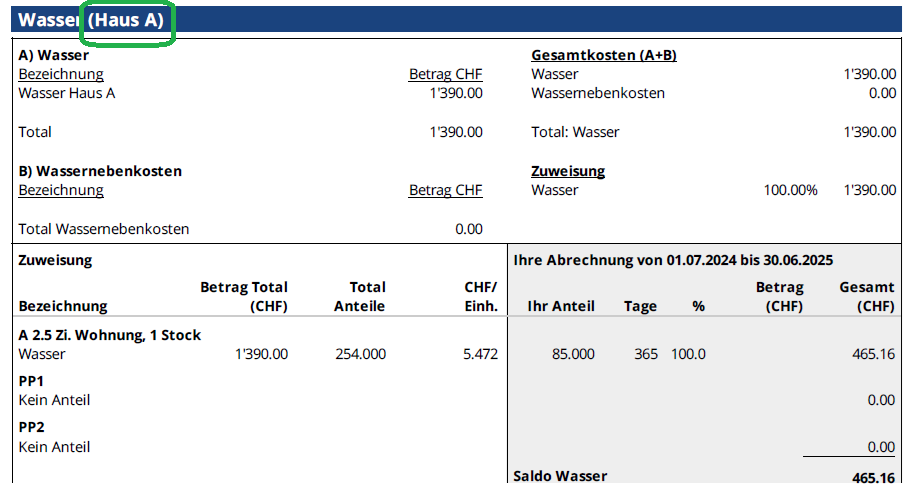
Bei den Wasserkosten werden dem Mieter dagegen nur die Kosten seines Hauses angezeigt.
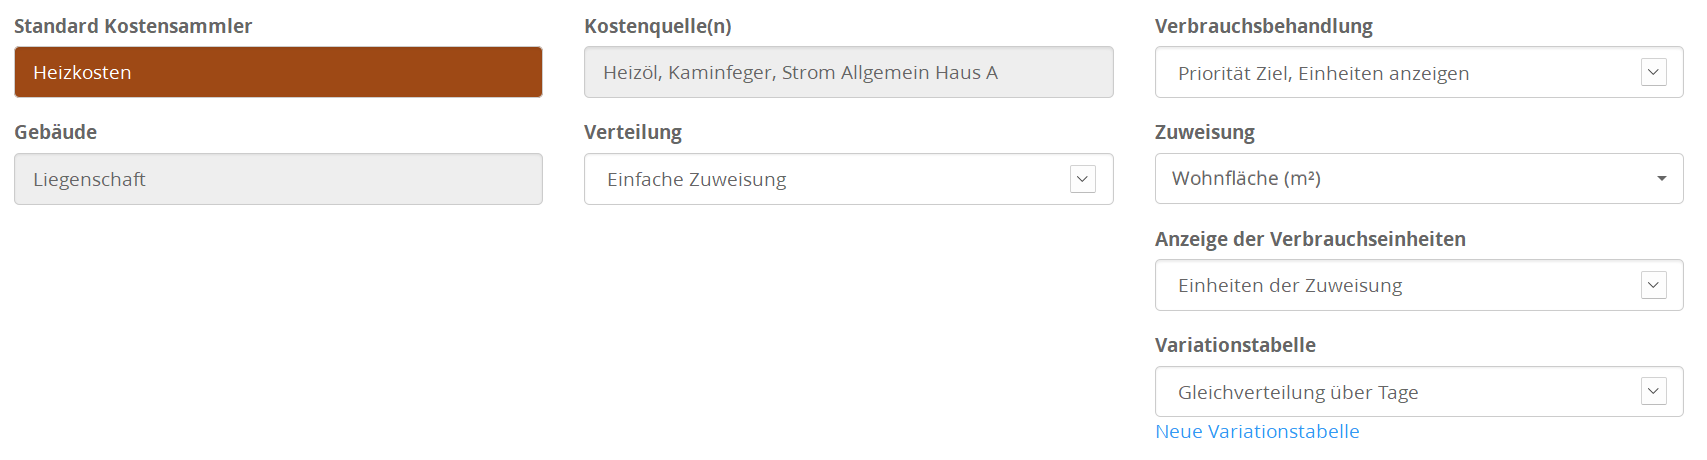
Der Kostensammler für die Heizkosten ist der gesamten Liegenschaft zugeordnet. Die Heizkosten werden anhand der Wohnfläche in Quadratmetern verteilt.
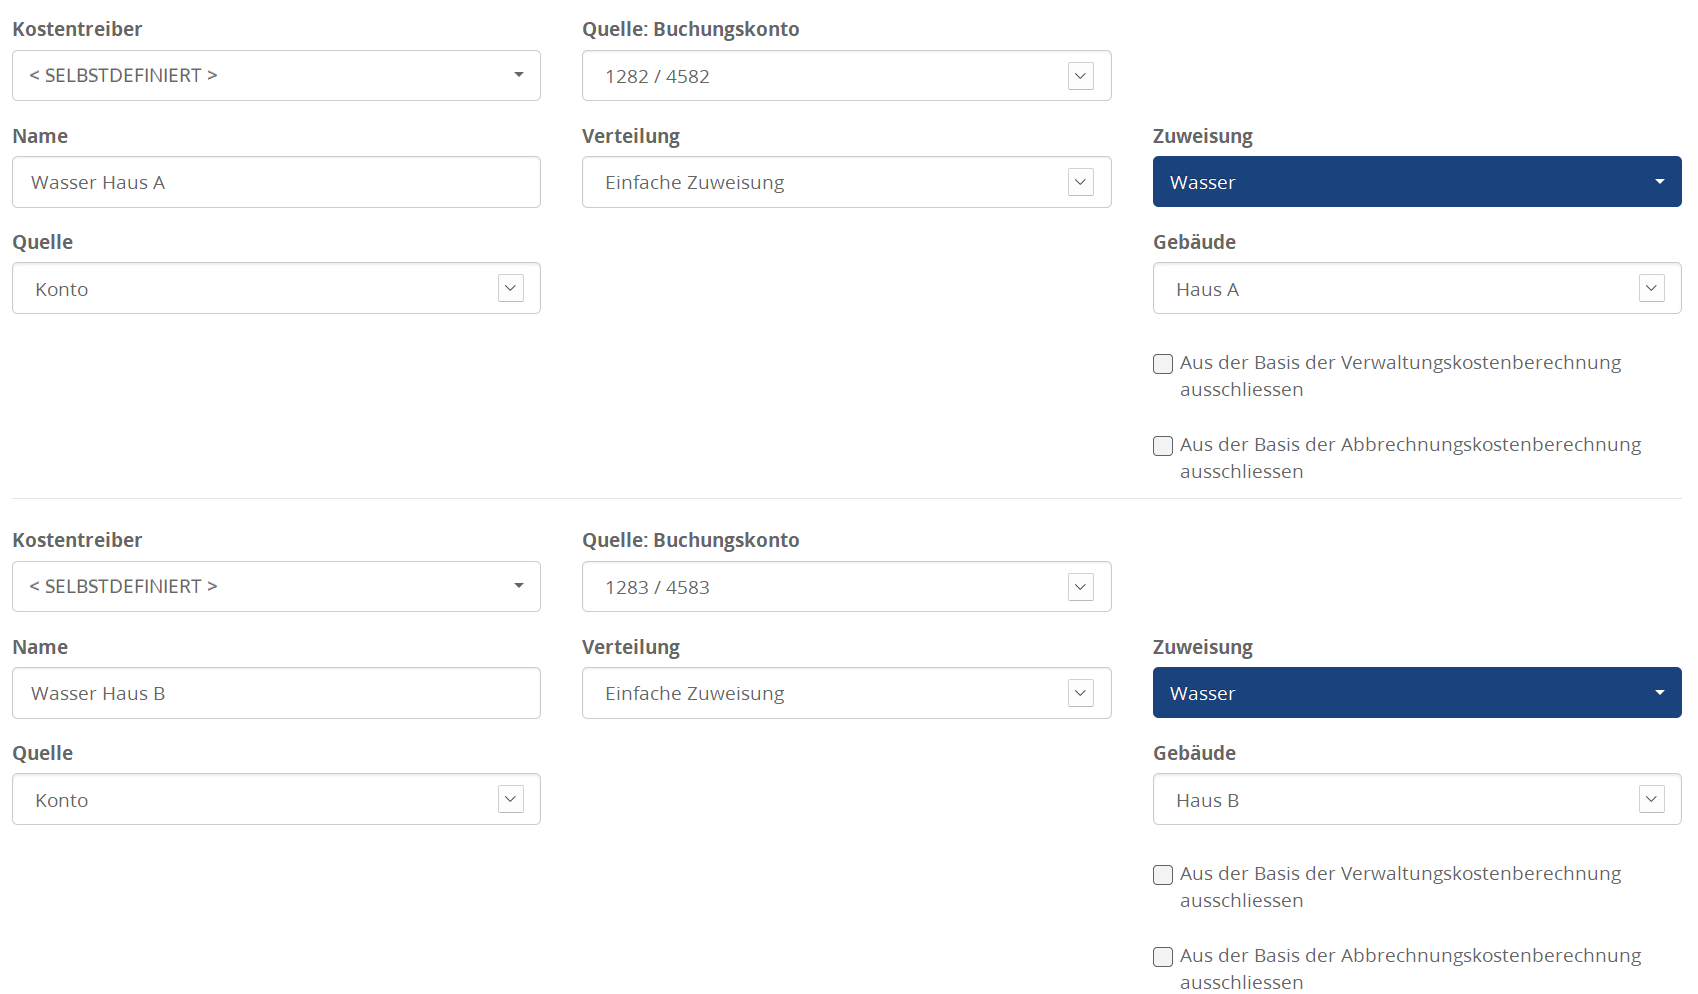
Die Wasserkosten von Haus A und Haus B werden getrennt zugewiesen. Dazu werden zwei Kostentreiber mit unterschiedlichen Buchhaltungskonten definiert. Jeder Kostentreiber weist die Kosten dem Kostensammler Wasser des entsprechenden Gebäudes zu.
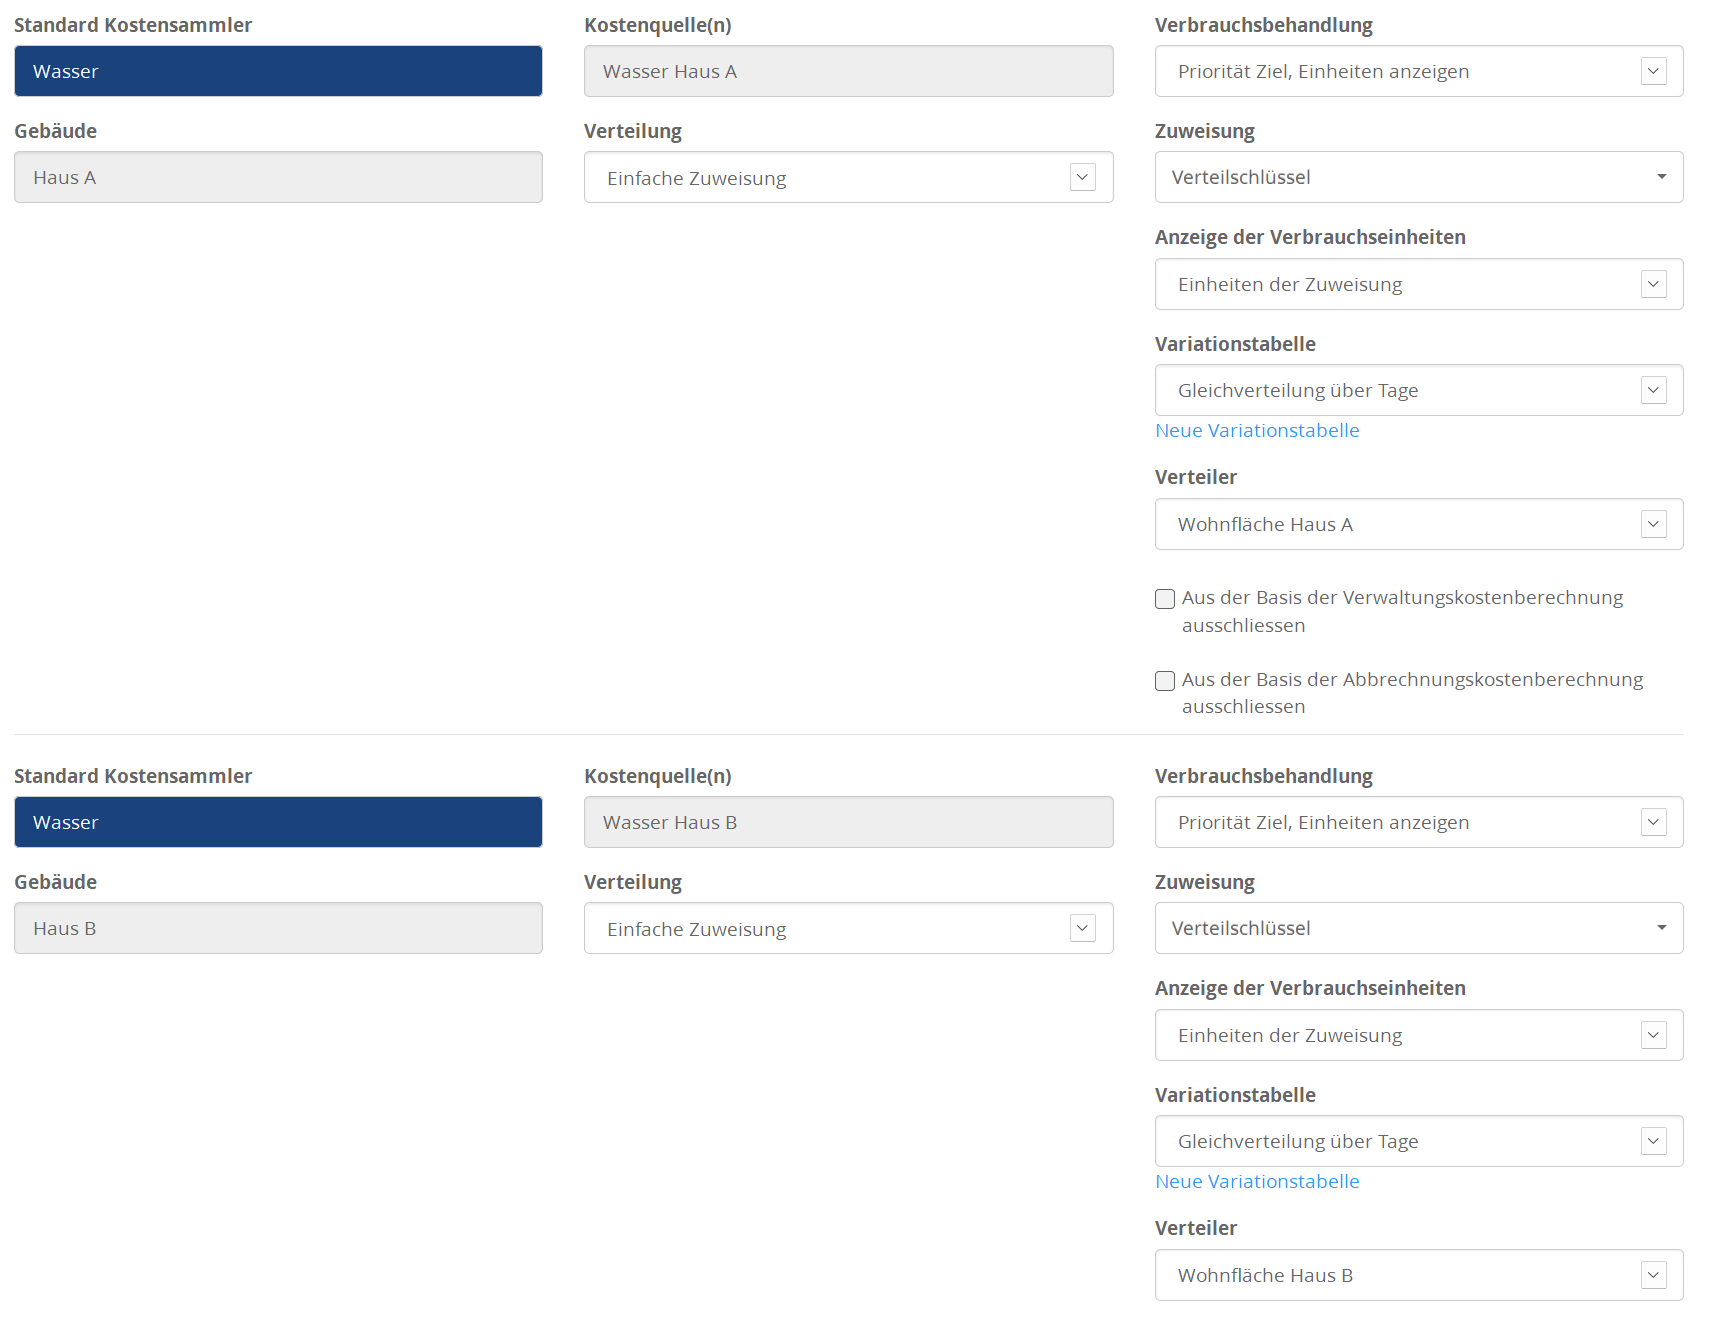
Für die Verteilung werden zwei separate Verteiler verwendet:
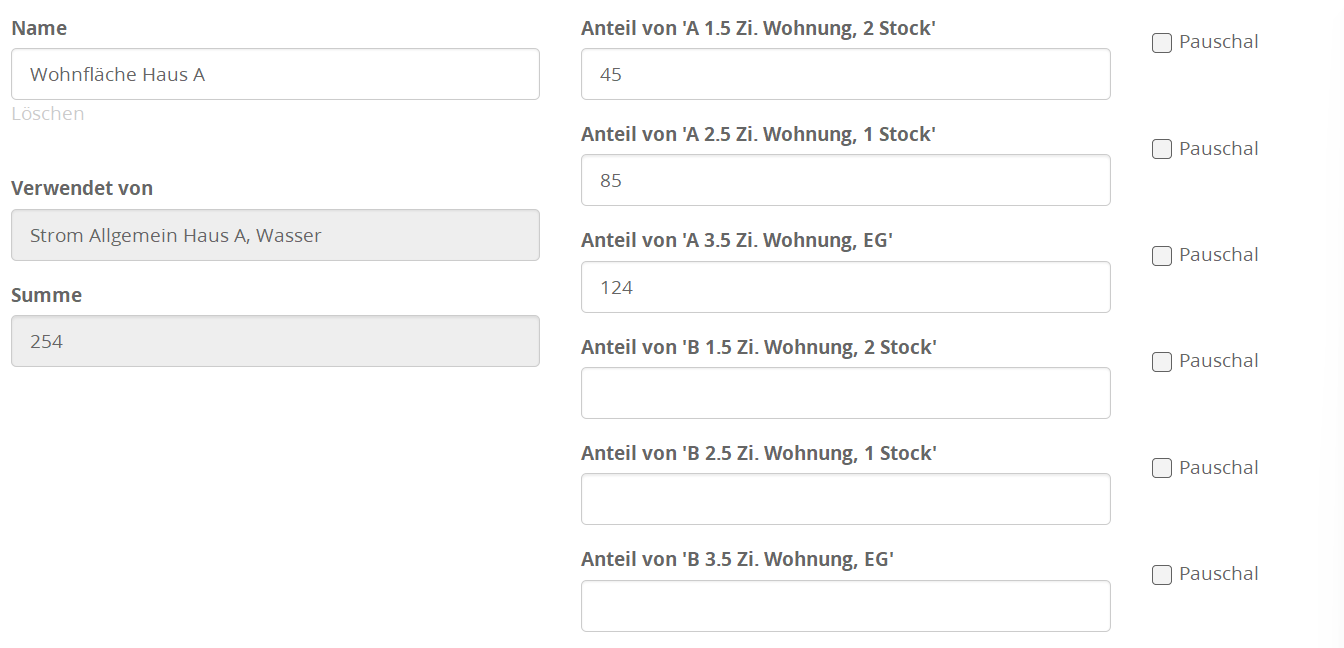
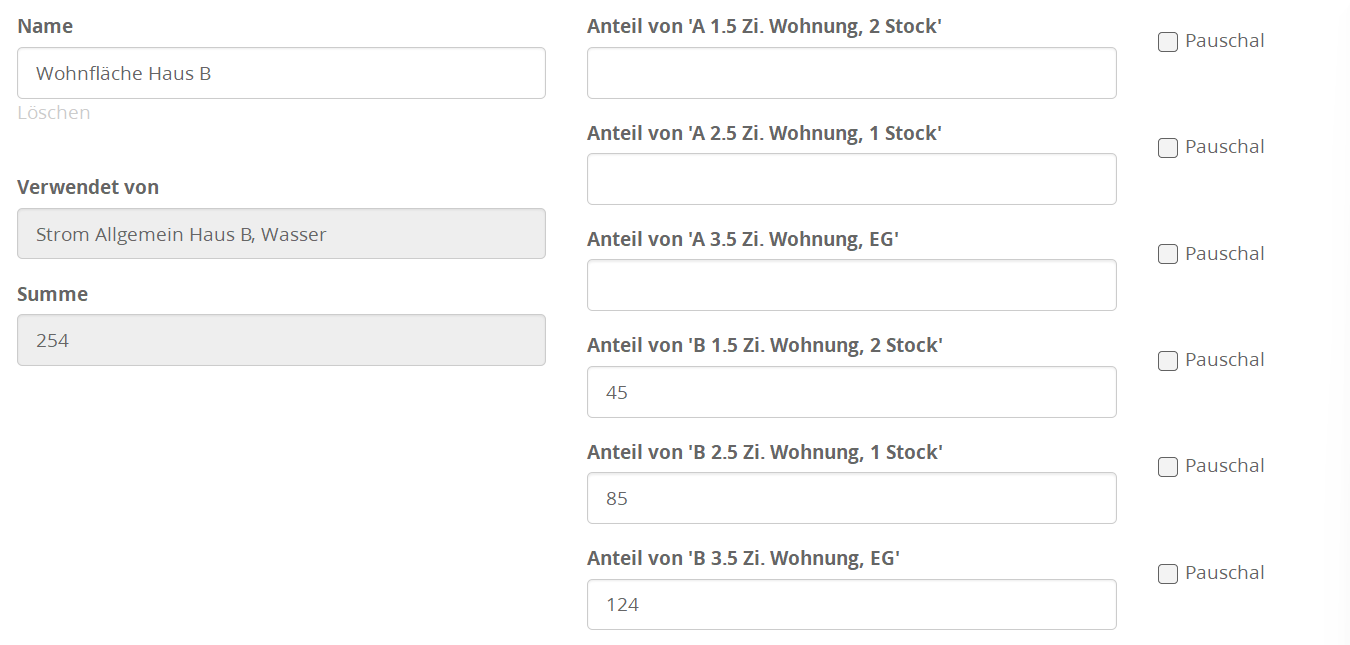
- Wohnfläche Haus A
- Wohnfläche Haus B
Jeder Verteiler enthält nur Werte für die Mieteinheiten des entsprechenden Hauses. Die Felder für die Einheiten des anderen Hauses und für die Parkplätze bleiben leer.
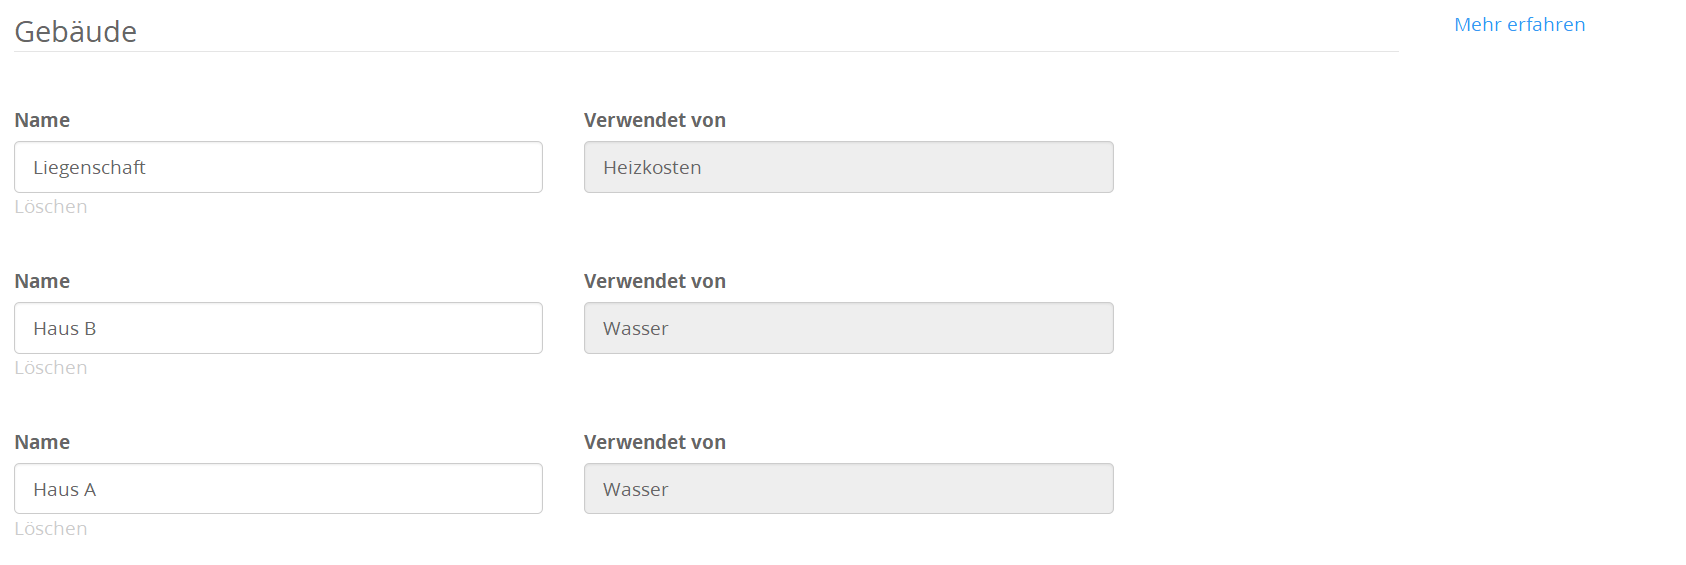
Im Abschnitt Gebäude gegen der Ende der Seite sind die drei verwendeten Gebäude aufgeführt
- Liegenschaft
- Haus A
- Haus B
Kosten nach Abschnitt abgrenzen
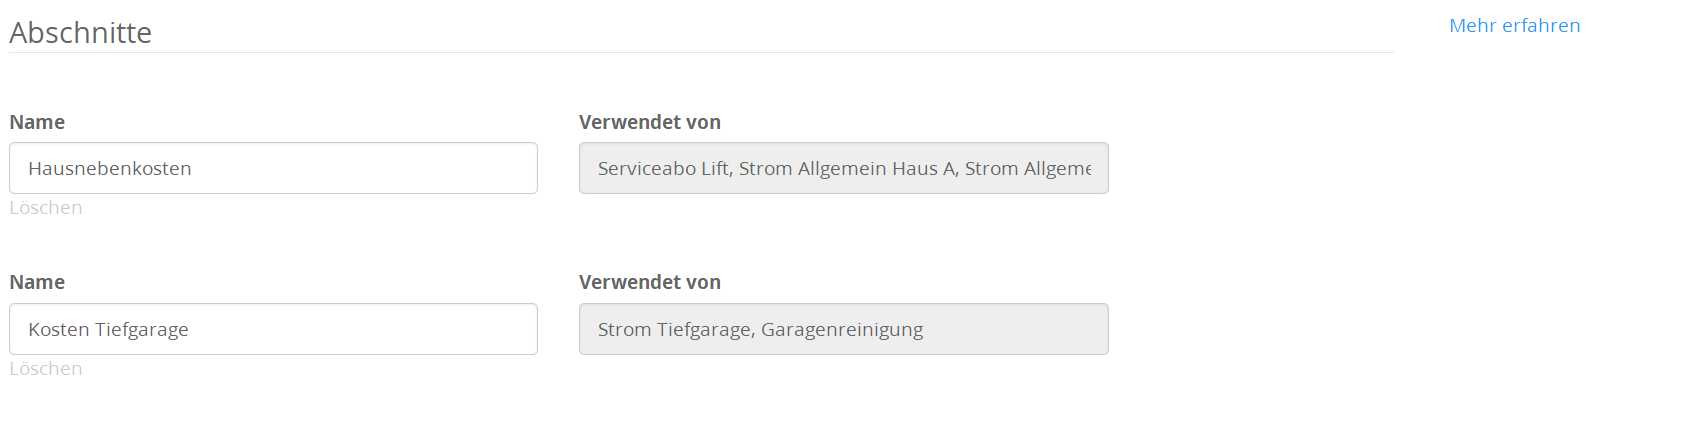
Abschnitte ermöglichen es, die Hausnebenkosten und die Kosten der Tiefgarage getrennt darzustellen.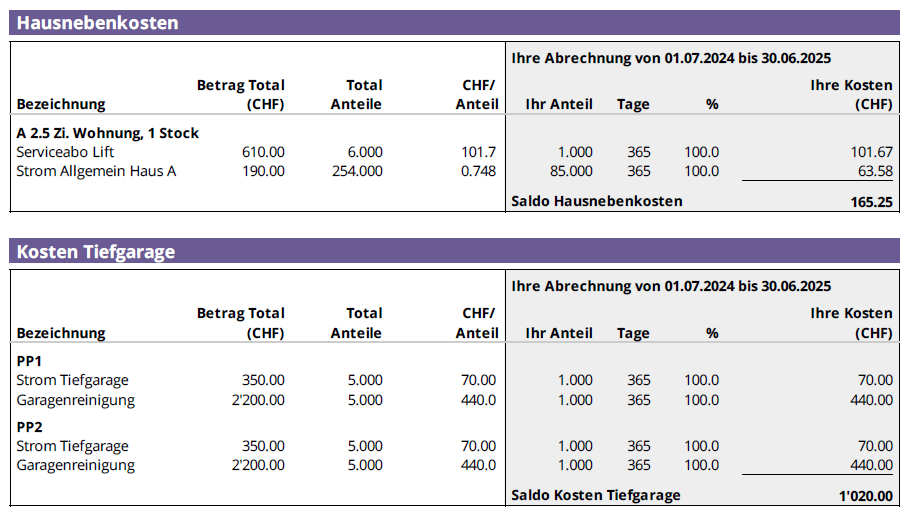
Kostentreiber für Allgemeinstrom, Reinigung oder andere Kosten der Tiefgarage werden dem Abschnitt Kosten Tiefgarage zugewiesen.
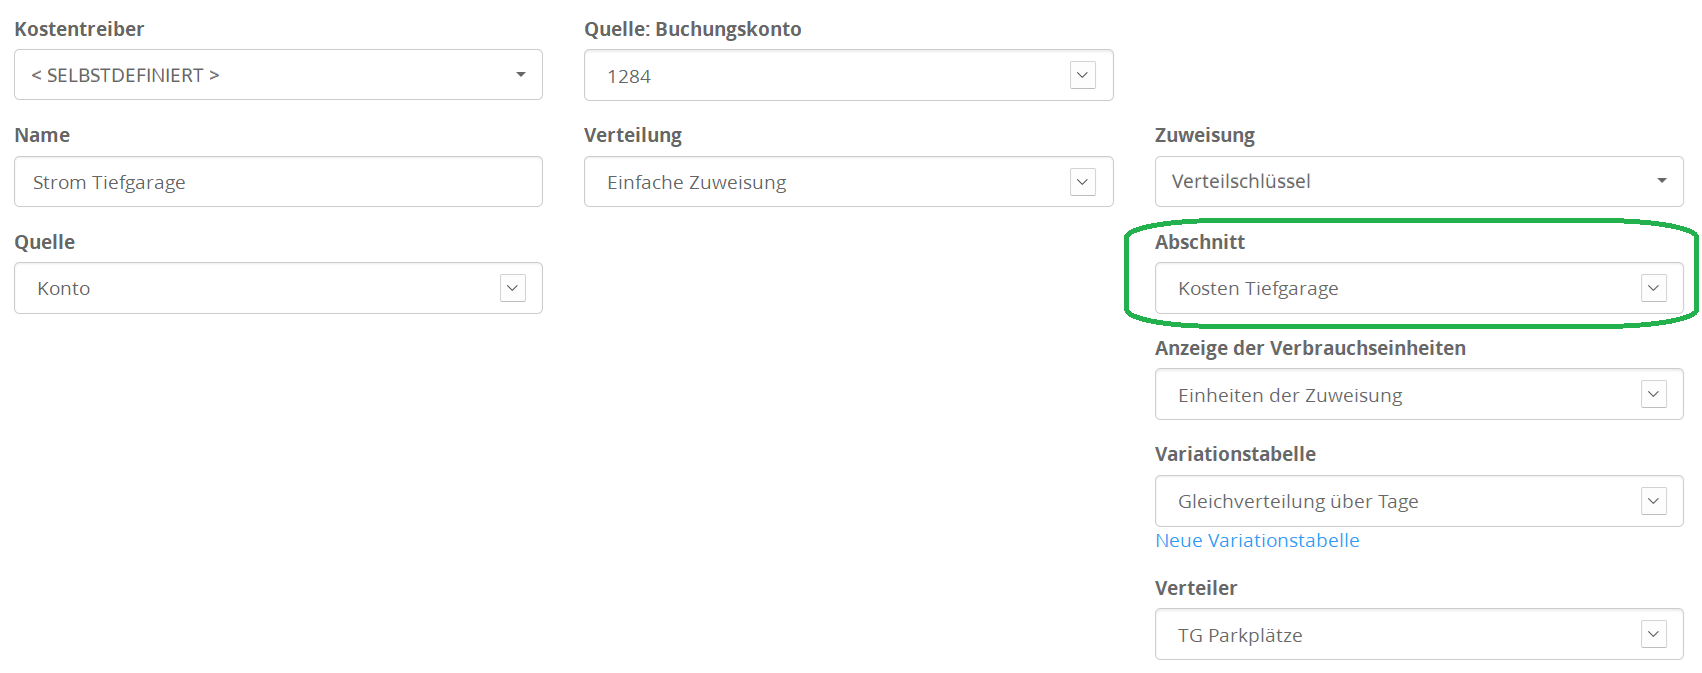
Neben dem Standardabschnitt Hausnebenkosten wird deshalb ein zusätzlicher Abschnitt Kosten Tiefgarage definiert.
Customer support service by UserEcho