Kostenausweis für die Steuern
Ausgangslage
Stockwerkeigentümer können in der Steuererklärung statt des Pauschalabzugs die effektiven Liegenschaftskosten abziehen. Dazu gehört ihr Anteil an den Kosten der Gemeinschaft. Ob ein Betrag abziehbar ist, hängt von der Art der Kosten ab: Werterhaltender Unterhalt ist in der Regel abziehbar, wertvermehrende Investitionen nicht, Energiesparmassnahmen an bestehenden Gebäuden dagegen schon.
Der Kostenausweis nach Kostenart zeigt jedem Eigentümer seinen Anteil an den Kosten der Gemeinschaft, aufgeteilt nach Kostenarten. Er ist ein Teil der Betriebskostenabrechnung und gilt für deren Periode.
Die Gemeinschaft weiss nicht zwingend, ob ein Eigentümer seine Einheit selbst bewohnt oder vermietet. Der Ausweis zeigt deshalb die Kosten nach Kostenart mit Hinweisen, aber keinen fertigen Steuerabzug. Er ist keine Steuerberatung.
Inhalt des Kostenausweises
Pro Eigentumsperiode enthält der Kostenausweis:
| Teil | Inhalt |
| Kopfdaten | Liegenschaft mit Adresse, Eigentümer, Einheiten, Abrechnungsperiode und, wenn kürzer, die Eigentumsperiode. Danach der einleitende Text aus den Einstellungen. |
| Zusammenfassung | Total Kosten und eine Zeile pro Kostenart mit dem Anteil des Eigentümers |
| Details nach Konto | Pro Kostenart die Konten, aus denen die Kosten stammen. Was über einen Kostensammler verteilt wurde, erscheint beim ursprünglichen Konto mit Vermerk, z. B. «4516 Wärmepumpe (über Heizkosten)». |
| Erneuerungsfonds | Die eigene Einlage pro Fonds und die aus dem Fonds bezahlten Kosten nach Kostenart (siehe unten) |
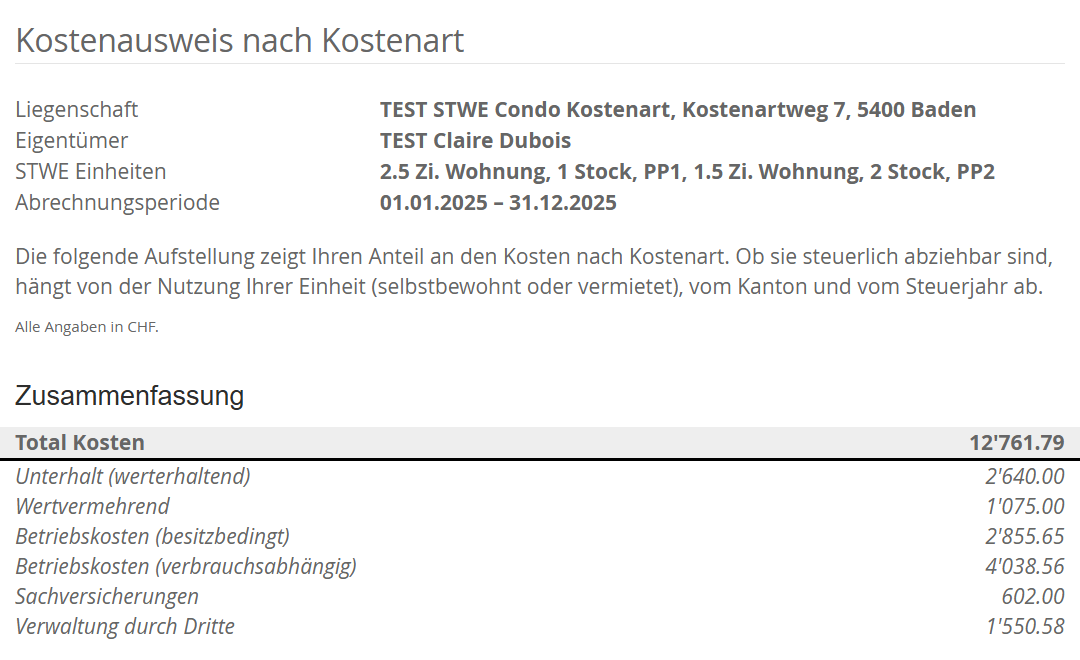
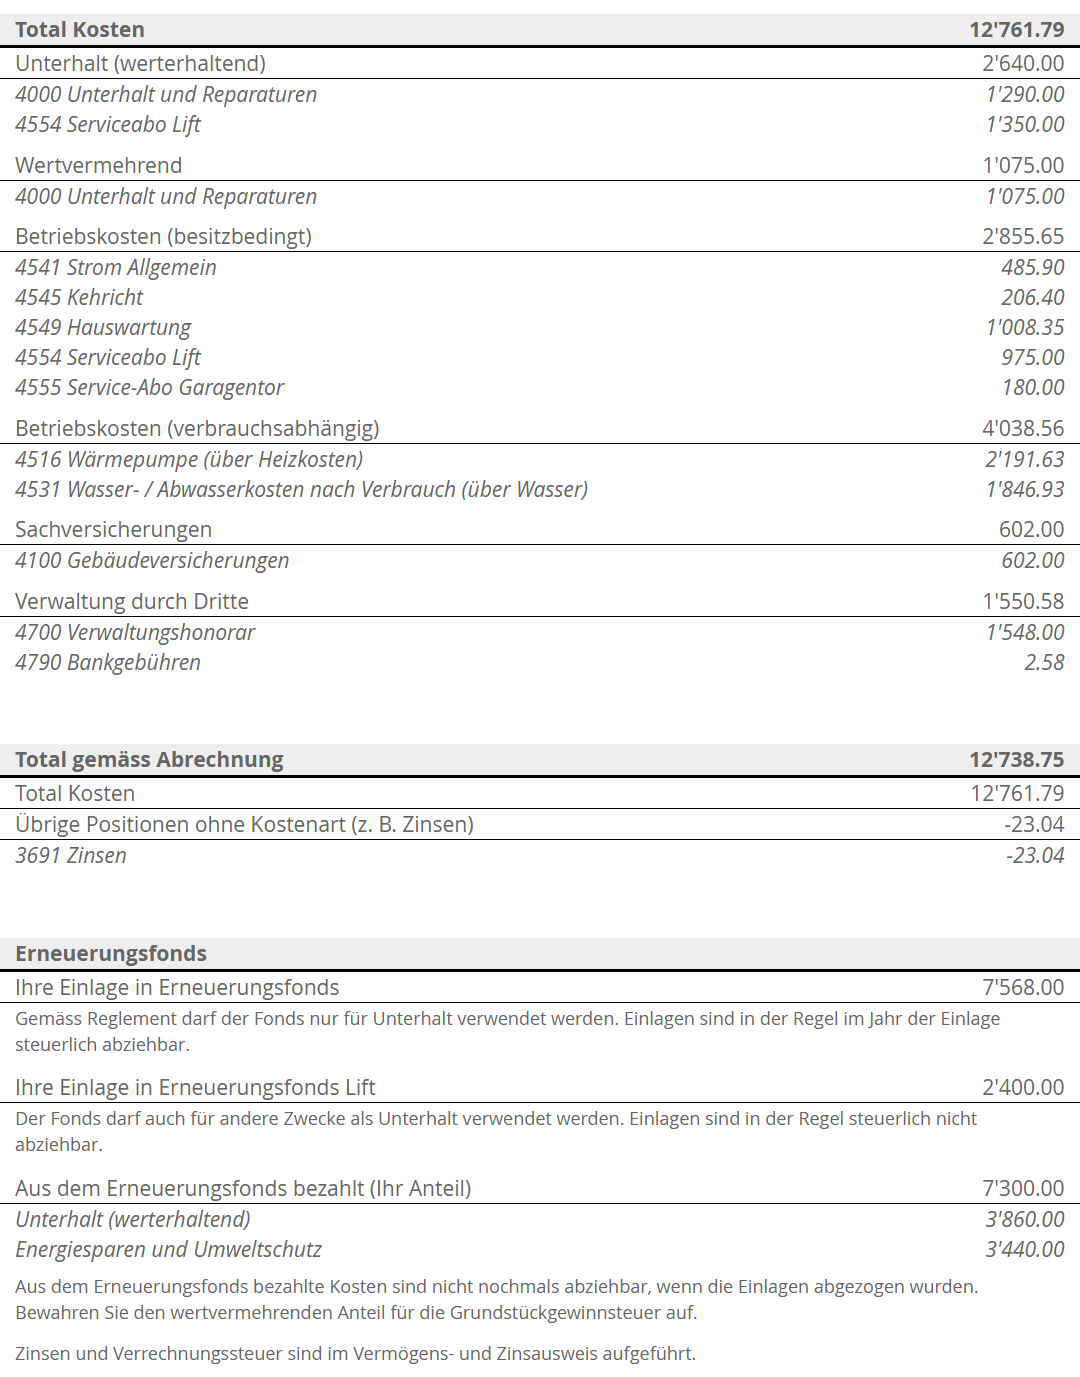
Das Total Kosten entspricht den Betriebskosten des Eigentümers in der Betriebskostenabrechnung. Zinsen und Verrechnungssteuer sind nicht Teil des Kostenausweises, sie stehen im Vermögens- und Zinsausweis.
Bedeutung der Kostenarten für die Steuern
Welche Kostenart steuerlich abziehbar ist, zeigt der Artikel Kostenarten bei Stockwerkeigentum: Steuern und umlegbare Kosten, mit einer Tabelle aller Kostenarten nach Einkommenssteuer und Umlegbarkeit an Mieter. Kurz: Unterhalt (werterhaltend), Betriebskosten (besitzbedingt), Sachversicherungen und Verwaltung durch Dritte sind in der Regel abziehbar, Wertvermehrend und Erwerb und Erschliessung nicht, sie sind Anlagekosten für die Grundstückgewinnsteuer. Betriebskosten (verbrauchsabhängig) sind bei selbstbewohnten Einheiten nicht abziehbar.
Ab dem Steuerjahr 2029 wird der Eigenmietwert abgeschafft. Für selbstbewohnte Einheiten entfällt dann auch der Abzug der Liegenschaftskosten. Für vermietete Einheiten bleibt er bestehen. Der Kostenausweis bleibt deshalb auch danach nützlich, für vermietende Eigentümer und für die Grundstückgewinnsteuer.
Erneuerungsfonds
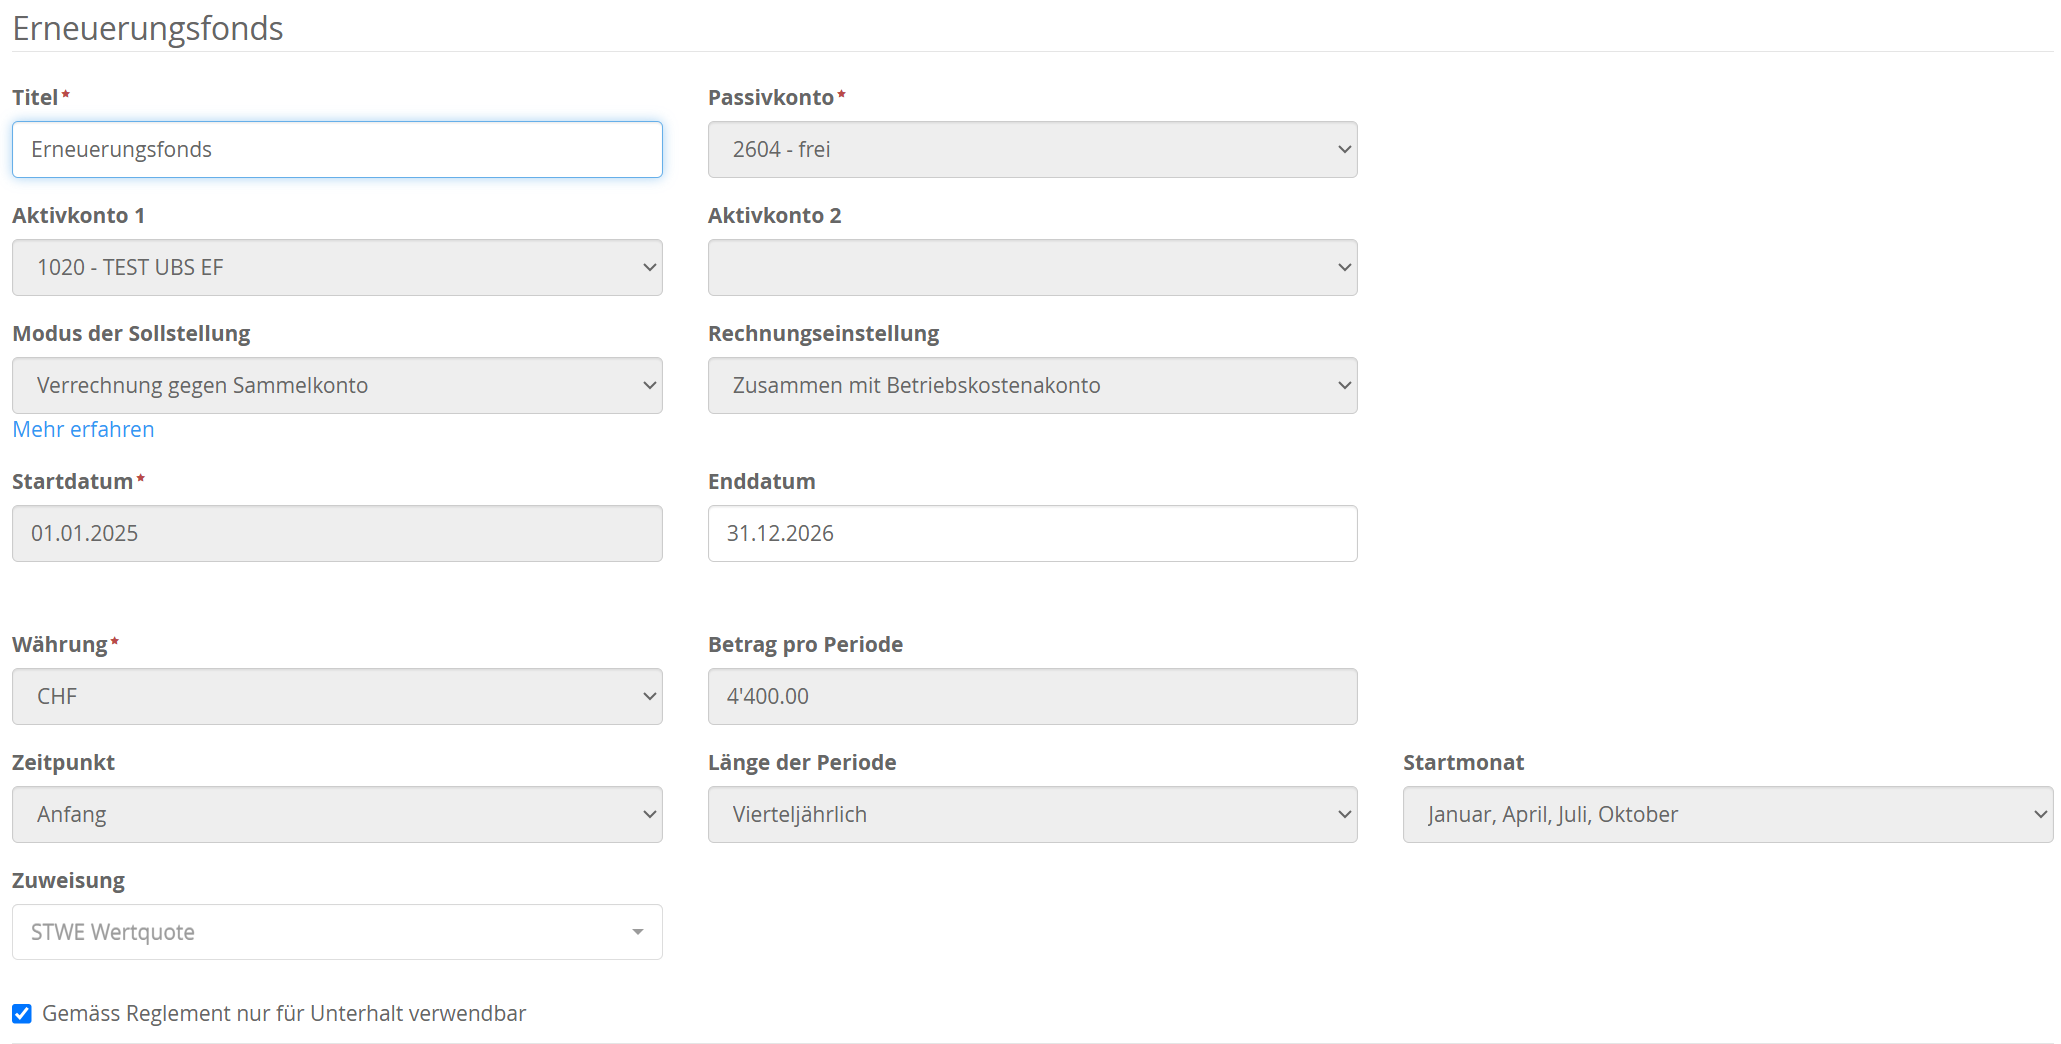
Einlagen in den Erneuerungsfonds sind in der Regel im Jahr der Einlage abziehbar, wenn der Fonds gemäss Reglement nur für den Unterhalt verwendet werden darf und auch so verwendet wird (Art. 1 Abs. 1 lit. a Ziff. 2 der Verordnung der ESTV SR 642.116.2; zum Erneuerungsfonds Art. 712l ZGB). Der Kostenausweis zeigt deshalb pro Fonds die eigene Einlage des Eigentümers mit einem Hinweis, ob der Fonds daran gebunden ist. Diese Angabe stammt aus der Einstellung Gemäss Reglement nur für Unterhalt verwendbar beim Erneuerungsfonds (siehe Erneuerungsfonds erfassen). Sie ist bei neuen Fonds eingeschaltet.
Kosten, die direkt aus dem Fonds bezahlt wurden, erscheinen mit dem Anteil des Eigentümers am Fonds unter Aus dem Erneuerungsfonds bezahlt (Ihr Anteil), nach Kostenart. Sie sind nur zur Information aufgeführt: Wurden die Einlagen abgezogen, sind diese Kosten nicht nochmals abziehbar. Den wertvermehrenden Anteil sollte der Eigentümer für die Grundstückgewinnsteuer aufbewahren.
Damit LIMMOBI die Kostenart dieser Kosten kennt, wählen Sie beim Erfassen einer Rechnung, die aus dem Fonds bezahlt wird, die passende Kostenart (siehe Kostenarten).
Eigentümerwechsel
Wechselt eine Einheit während der Periode den Eigentümer, erhalten Verkäufer und Käufer je einen eigenen Kostenausweis. Die Kopfdaten zeigen die Eigentumsperiode. Die Kosten werden wie in der übrigen Abrechnung auf die beiden Eigentumsperioden verteilt.
Beträge des Erneuerungsfonds werden dagegen nie zeitanteilig aufgeteilt, weil der Anteil am Fonds mit der Einheit übergeht. Eine Einlage zählt beim Eigentümer, dem sie in Rechnung gestellt wurde. Eine Entnahme geht mit dem vollen Anteil an den Eigentümer, dem die Einheit am Buchungstag gehörte.
Periode der Abrechnung
Der Kostenausweis gilt für die Periode der Betriebskostenabrechnung und nennt diese. Entspricht sie nicht dem Kalenderjahr (z. B. 1.7. bis 30.6.), klären Sie mit Ihrer Steuerverwaltung, in welche Steuererklärung der Ausweis gehört. Der Vermögens- und Zinsausweis wird unabhängig davon per 31.12. für das Kalenderjahr erstellt.
Einstellungen
Der Kostenausweis wird bei jeder Berechnung der Betriebskostenabrechnung erstellt. Im Schritt Abschluss sehen Sie ihn pro Eigentumsperiode unter den Details der Kosten (siehe Details der Kosten pro Eigentumsperiode).
Ob er in die Dokumente kommt, bestimmen diese Schalter. Sie sind standardmässig ausgeschaltet.
| Schalter | Wo | Wirkung |
| Kostenausweis nach Kostenart, Zusammenfassung | Betriebskostenabrechnung erstellen bzw. Zustellung | Kopfdaten, Zusammenfassung und Schlussteil |
| Kostenausweis nach Kostenart, Details nach Konto | Betriebskostenabrechnung erstellen bzw. Zustellung | Kopfdaten, Details und Schlussteil |
| Kostenausweis: Einleitender Text | Betriebskostenabrechnung erstellen | Text in den Kopfdaten, z. B. mit Hinweisen zur Praxis Ihres Kantons |
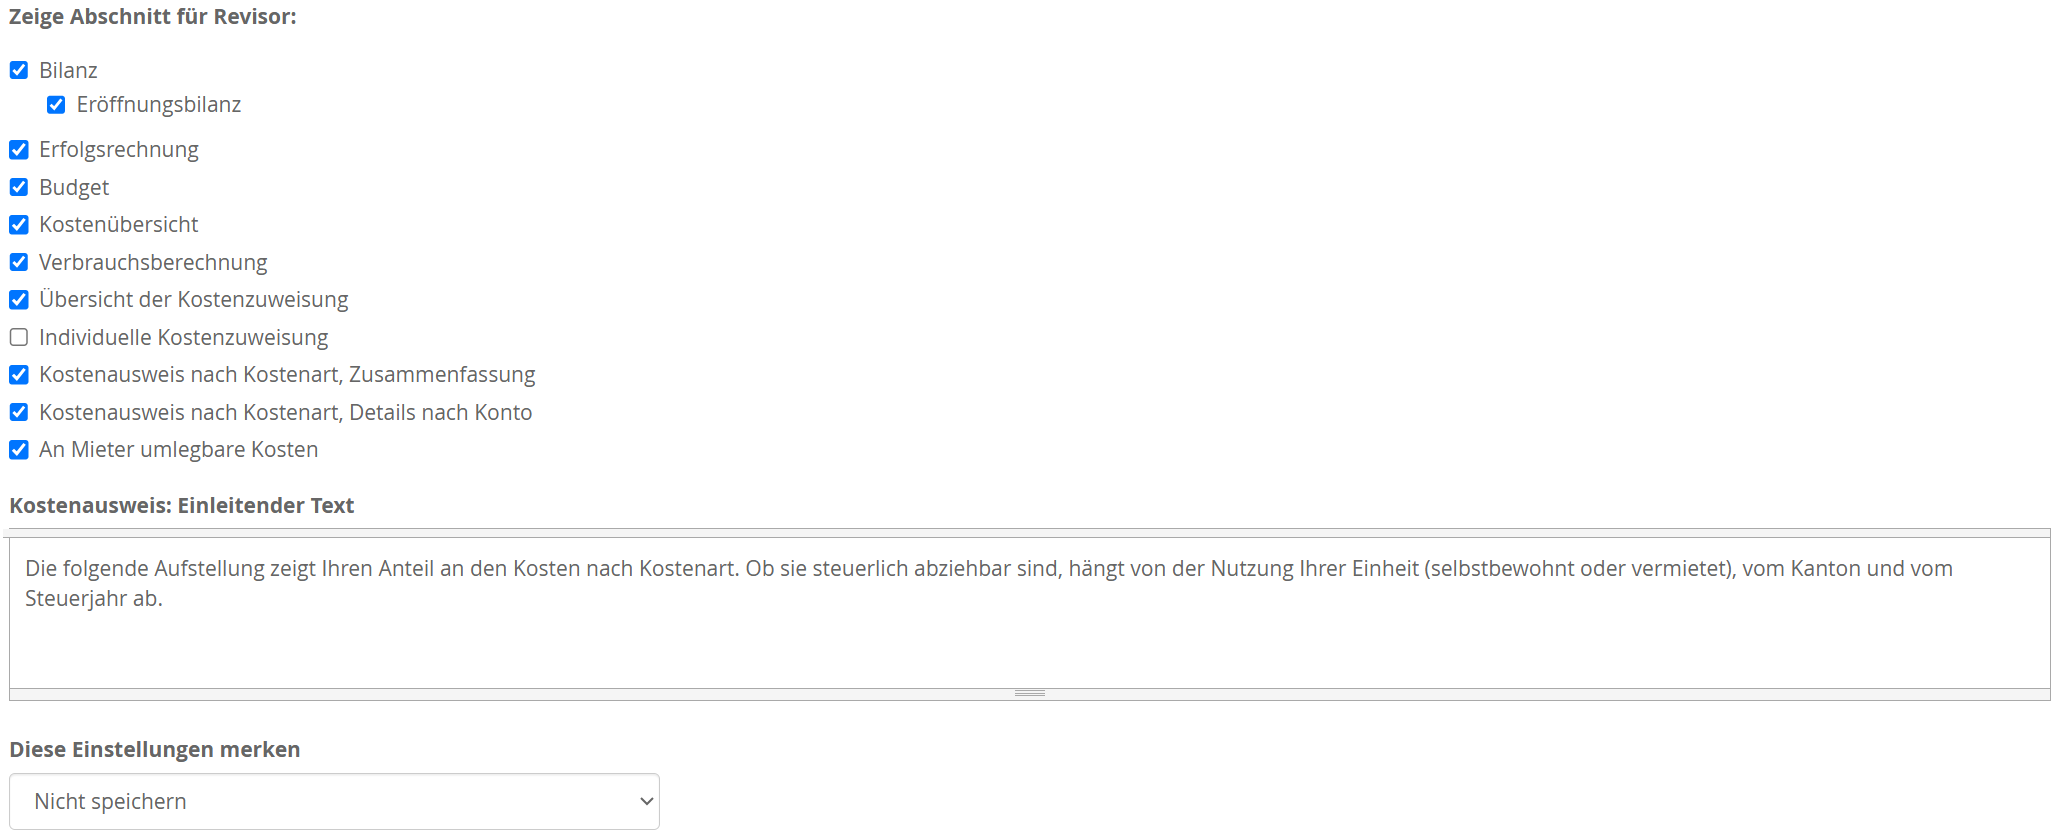
Die Schalter in Betriebskostenabrechnung erstellen gelten für das Dokument für die Revision. Dort steht der Kostenausweis bei jedem Eigentümer nach den Details der Kostenzuweisung. Die Schalter bei der Zustellung gelten für die Dokumente der Eigentümer. Dort ist der Kostenausweis ein eigener Teil mit einem Eintrag im Inhaltsverzeichnis.
Mit Diese Einstellungen merken speichern Sie die Einstellungen für die Liegenschaft oder für alle Liegenschaften.
Das Dokument für die Eigentümer verwendet den Kostenausweis, wie er bei der Berechnung für die Revision erstellt wurde. Ändern Sie danach Buchungen, Kostenarten oder den einleitenden Text, ist eine neue Betriebskostenabrechnung nötig. Abrechnungen, die vor der Einführung des Kostenausweises erstellt wurden, enthalten ihn nicht.
Voraussetzung: richtige Kostenarten
Der Kostenausweis ist nur so gut wie die Kostenarten der Buchungen. Prüfen Sie vor dem Abschluss im Journal die Spalte Kostenart, insbesondere bei grösseren Unterhaltsrechnungen, und teilen Sie gemischte Rechnungen auf (siehe Kostenarten).
Für vermietende Eigentümer zeigt die Betriebskostenabrechnung zudem, welche Kosten an Mieter umlegbar sein können (siehe An Mieter umlegbare Kosten).
Service d'assistance aux clients par UserEcho